
Un hotel termina el mes con una ocupación elevada y una tarifa superior a la del año anterior. Sobre el papel, el resultado parece indiscutiblemente positivo.
Pero falta una pregunta.
¿Qué hicieron sus competidores?
Si todo el mercado estuvo lleno y el competitive set consiguió elevar sus tarifas más rápidamente, aquel buen resultado puede esconder en realidad una pérdida de posición.
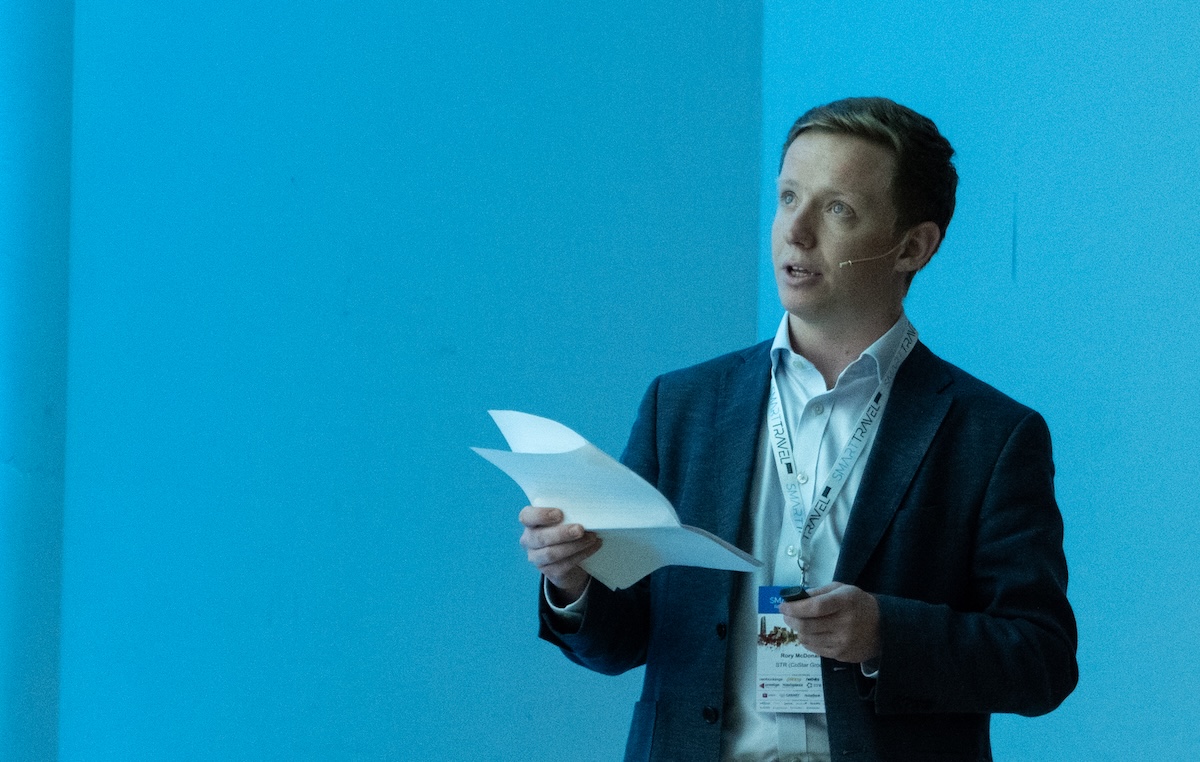
Esta fue una de las ideas centrales de la intervención de Rory McDonald, Associate Account Director en STR, durante su ponencia “Más allá del benchmarking hotelero: el valor estratégico de CoStar”, celebrada en el Smart Travel News Roadshow Bilbao.
“Un hotelero puede sentir que un mes fue bueno porque el hotel estuvo lleno, pero también el mercado estuvo lleno. ¿Superaste a tus competidores o dejaste dinero en la mesa?”, planteó McDonald.
Una pregunta sencilla que resume buena parte del valor del benchmarking: los resultados absolutos cuentan solamente una parte de la historia.
Más de 92.000 hoteles para entender el mercado
McDonald comenzó explicando el origen de los datos utilizados por STR.
Según señaló, la compañía recibe información real directamente de los PMS de los establecimientos participantes, en lugar de trabajar con scraping, estimaciones o encuestas.
La muestra presentada durante su intervención supera los 92.000 hoteles y alrededor de 12 millones de habitaciones, con una metodología que, según STR, permite mantener series comparables durante cuatro décadas.
La integración de STR dentro de CoStar Group amplía además el ámbito de análisis.
“Los hoteles no son solo negocios operativos, son activos de inversión, activos de desarrollo”, recordó McDonald.
Desde esa perspectiva, STR permite conocer cómo se posiciona un establecimiento frente al mercado, mientras que la inteligencia de CoStar puede proporcionar un contexto más amplio para entender por qué se encuentra en esa posición y qué decisiones pueden tomarse posteriormente.
La demanda global continúa creciendo
Pese a un contexto internacional marcado por la incertidumbre, los datos presentados por STR muestran una demanda hotelera global todavía en crecimiento.
McDonald destacó además otro fenómeno relevante: la oferta también aumenta, pero lo hace a menor ritmo.
Según los datos mostrados durante la presentación, el crecimiento de la oferta habría pasado de alrededor del 2% anual a principios de 2023 a aproximadamente un 1% en 2026.
“Demanda que crece, oferta que se frena”, resumió.
La combinación proporciona un contexto favorable para el rendimiento hotelero en numerosos mercados.
La ocupación se encontraba en positivo en prácticamente todas las regiones analizadas, con la excepción de Oriente Medio, mientras que el ADR mostraba un comportamiento similar.
Para McDonald, el hecho de que los hoteles estén consiguiendo simultáneamente llenar más habitaciones y cobrar más por ellas constituye también una señal sobre la calidad de la demanda.
En Europa, el ADR está haciendo el trabajo
La fotografía europea introduce un matiz importante.
El crecimiento de la ocupación es relativamente modesto y buena parte del incremento del RevPAR está llegando a través de la tarifa.
Esto exige, según McDonald, “confianza, visibilidad del mercado y disciplina” por parte de los revenue managers.
También obliga a interpretar cuidadosamente las comparaciones a corto plazo. Semana Santa, los puentes o los cambios de calendario pueden alterar temporalmente las cifras y hacer que una caída aparente parezca un problema de demanda cuando simplemente responde a un desplazamiento de fechas.
La primera gran diferencia entre regiones europeas aparece precisamente en el ADR.
“La tarifa es donde la confianza se ve en el mercado primero”, explicó.
Y eso conduce nuevamente al benchmarking: si el mercado permite incrementar precios, el hotel necesita saber si está capturando esa oportunidad al mismo ritmo que sus competidores.
El lujo lidera el crecimiento europeo
Las diferencias también aparecen al analizar las distintas categorías hoteleras.
Según los datos presentados por STR, los establecimientos de lujo lideraban el crecimiento en Europa, con un aumento interanual del RevPAR cercano al 7%, frente a menos del 1% en la categoría económica.
McDonald relacionó este comportamiento con la fortaleza de la demanda de alto nivel y de los viajes internacionales.
España, sin embargo, requiere bajar un nivel adicional.
Hablar del mercado español como una única realidad puede resultar engañoso. Conviven grandes destinos urbanos, mercados costeros, islas, resorts de lujo y numerosos mercados regionales con comportamientos diferentes.
Por eso, cuando se afirma que “España va bien”, la siguiente pregunta debería ser: ¿de dónde procede exactamente ese crecimiento?
Cuando mantener la ocupación ya es crecer
Los datos de ocupación presentados por STR muestran precisamente esas diferencias.
Alicante aparecía con un crecimiento aproximado del 6%, Valencia del 4% y Madrid del 3%, mientras Bilbao permanecía prácticamente plano y Córdoba registraba una evolución negativa.
Pero McDonald advirtió contra una interpretación demasiado sencilla de esas cifras.
En mercados que ya parten de ocupaciones elevadas existe un techo evidente.
“Mantener la ocupación en muchos sitios en España ahora es el nuevo crecimiento”, señaló.
Un mercado puede presentar una ligera caída en ocupación y, sin embargo, mejorar considerablemente su rendimiento si consigue incrementar el ADR.
La pregunta deja entonces de ser cuántas habitaciones se están llenando.
Pasa a ser qué habitaciones, con qué clientes y a qué precio.
Puedes crecer y estar perdiendo posición
El ADR ofrece una fotografía especialmente favorable en buena parte de España.
Según los datos compartidos durante la ponencia, Sevilla registraba un crecimiento cercano al 13%, mientras Valencia, Marbella y San Sebastián se situaban alrededor del 10%. Bilbao también permanecía en positivo.
Pero precisamente un mercado fuerte introduce un riesgo: la complacencia.
“Si vuestro set competitivo está creciendo más rápido que vosotros, estáis perdiendo posición, aunque vuestros números parezcan buenos”, advirtió McDonald.
Esta idea resume probablemente mejor que ninguna otra la utilidad del benchmarking.
Una cuenta de resultados puede decirle al hotel que está creciendo.
Solo la comparación puede indicarle si está creciendo lo suficiente.
El sur de Europa mantiene su fortaleza
En el conjunto europeo, los mercados del sur lideraban también el crecimiento del ADR.
Italia, Grecia y España se situaban por delante del norte y centro de Europa, apoyados por una demanda de ocio todavía fuerte, la continuidad de los viajes internacionales y, en determinados destinos, una oferta insuficiente para diluir la capacidad de fijación de precios.
En España, STR observaba además cómo la ocupación se moderaba mientras el ADR aceleraba de cara al verano.
La interpretación de McDonald es que los hoteles están convirtiendo la demanda existente en precios superiores.
Pero hacerlo correctamente requiere información actualizada.
El revenue manager necesita observar el ritmo de reservas, comparar el pickup con el ejercicio anterior e identificar con suficiente antelación las fechas en las que debe proteger la tarifa.
No existe una única “costa española”
Las diferencias de tarifa vuelven a demostrar la importancia del contexto local.
McDonald mostró mercados con niveles de ADR muy diferentes: desde Marbella hasta Barcelona, Gipuzkoa o Vizcaya.
“La costa española no es un solo mercado”, recordó.
Gipuzkoa presenta una tarifa premium vinculada a las características y fortaleza de su destino, mientras Vizcaya opera en otro nivel de precios y con una dinámica diferente.
Por eso, “el contexto local siempre gana a las medias generales”.
La estrategia de un establecimiento debe construirse alrededor de su propio mercado y competitive set, no imitando automáticamente lo que funciona en otro destino.
¿Creció el RevPAR por nosotros o por el mercado?
El RevPAR avanzaba también en la mayoría de los submercados peninsulares analizados, con Sevilla, Valencia, Alicante, Zaragoza y Marbella entre los destacados y evoluciones positivas también en Vizcaya y Gipuzkoa.
De nuevo, McDonald planteó una pregunta incómoda:
“¿Creció el RevPAR porque tomamos mejores decisiones comerciales o quizás porque el mercado nos llevó ahí?”.
La diferencia es estratégica.
En el primer caso, el establecimiento está obteniendo una ventaja competitiva.
En el segundo, simplemente está navegando una corriente favorable que también beneficia a sus competidores.
Reservas más tardías y una mirada a los próximos 90 días
Los datos futuros introducen algo más de cautela.
El Business on the Books para los siguientes 90 días aparecía relativamente débil en varias ciudades europeas.
Pero McDonald recordó que las ventanas de reserva se han acortado y que los clientes están reservando cada vez más tarde.
Por tanto, un volumen reducido de reservas futuras constituye una señal que debe vigilarse, pero no necesariamente anticipa un mal resultado final.
La clave consiste en observar el ritmo al que entra nueva demanda para determinar si realmente está desapareciendo o simplemente está llegando más tarde.
STR tampoco observaba en ese momento una debilidad estructural generalizada comparable con la de una gran crisis.
Los patrones semanales continuaban respondiendo, según McDonald, a comportamientos estacionales normales.
“Hay razones para estar atentos, pero no para entrar en pánico. La respuesta correcta es monitorizar con disciplina”.
Si la demanda parece débil, no bajes automáticamente el precio
McDonald trasladó finalmente el análisis al mercado más cercano a los asistentes: Vizcaya y Gipuzkoa.
Bilbao y San Sebastián tienen motores de demanda, estacionalidad y estructuras tarifarias diferentes. Por eso, incluso dentro de un territorio próximo, las decisiones deben apoyarse en el comportamiento específico de cada mercado.
Y dejó una recomendación particularmente relevante para revenue management:
“Si la demanda futura se ve floja, la primera reacción no debería ser bajar precios; debería ser diagnosticar”.
¿La demanda es realmente más débil o simplemente está llegando más tarde? ¿Hay determinados segmentos que están perdiendo fuerza? ¿Qué están haciendo los competidores? ¿Están subiendo o bajando tarifas?
Solo después de responder a esas preguntas puede elegirse la acción adecuada.
Dejar de adivinar
Ese es, en última instancia, el valor que McDonald atribuye al benchmarking: ayudar al hotel a dejar de adivinar.
Los datos presentados por STR dibujan un escenario razonablemente favorable. La demanda global continúa fuerte, la oferta aumenta a menor ritmo y el sur de Europa mantiene una importante capacidad de crecimiento a través de la tarifa.
España también continúa mostrando fortaleza.
Pero es un mercado maduro y, en muchos destinos, el siguiente salto ya no consiste necesariamente en llenar más habitaciones.
Consiste en vender mejor las que ya se llenan.
Y para conseguirlo no basta con saber que nuestro ADR, ocupación o RevPAR han aumentado.
Hay que saber qué hizo el mercado.
Qué hicieron nuestros competidores.
Y, sobre todo, si el resultado que celebramos es realmente consecuencia de nuestras decisiones o simplemente de que la marea estaba subiendo para todos.